充电桩销售背后的产业逻辑:从设备选型到全生命周期价值交付
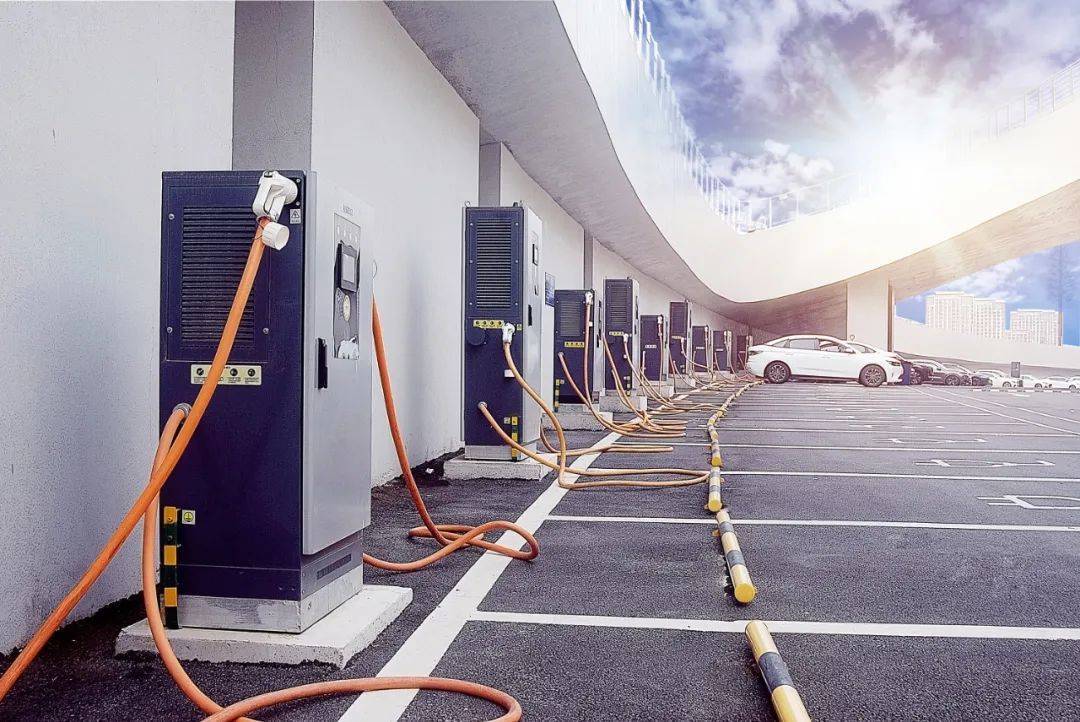
2024年,中国充电基础设施增量达到422.2万台,同比增长24.7%,累计保有量突破1281.8万台,车桩比进一步优化至2.4:1左右。这组来自中国充电联盟的数据背后,是一个正在从"跑马圈地"转向"精耕细作"的充电桩销售市场。对于制造企业而言,充电桩销售早已不是简单的设备买卖,而是涉及产品选型、电力匹配、安装交付与长期运维的系统性工程。
一、市场扩容下的销售结构分化
从销售端观察,当前充电桩市场呈现明显的结构性分化。公共直流快充桩功率从早期的60kW主流规格,快速向120kW、180kW乃至480kW液冷超充演进;而家用与目的地场景则以7kW、11kW交流慢充桩为主力。据行业调研机构测算,2024年国内直流快充桩市场规模占比已超过六成,但交流慢充桩在私人乘用车领域的出货量增速同样可观。这种分化直接影响了充电桩销售企业的产品矩阵布局——单一产品线难以覆盖商用充电站运营商与家庭用户两类截然不同的采购逻辑。
商用客户关注的是单位时间周转率、设备可用率与投资回收周期,对充电模块效率、枪线寿命、后台协议兼容性要求苛刻;家用客户则更在意安装条件、安全防护等级与售后响应速度。销售环节若不能完成需求分层,很容易陷入低价竞争的泥潭。
二、价格构成:拆解充电桩销售的真实成本
充电桩价格并非一个孤立数字。以一台120kW双枪直流快充桩为例,其成本结构中充电功率模块约占45%—55%,机柜与钣金结构约占15%,控制与计费单元约占10%,枪线及配套约占8%,其余为组装测试与物流成本。模块的国产化程度、IGBT等功率器件的选型,直接决定了整桩价格区间与长期故障率。
值得销售方与采购方共同注意的是隐性成本:电力增容费用、土建施工、电缆敷设、计量表计报装,往往在项目总投入中占到三成以上。专业的充电桩销售应当具备现场勘测与配电评估能力,把设备报价与安装成本一并纳入方案,而非只报一个裸机价格。百仕充电设备在项目实践中推行的"设备+勘测+安装指导"打包模式,正是对这一痛点的回应。
三、从交付到运维:销售价值的延伸
充电桩的使用寿命通常在8—10年,质保期后的运维质量直接影响客户复购与转介绍。行业数据显示,缺乏定期巡检的直流桩年故障率可达8%以上,而执行标准化运维的项目可将故障率控制在3%以内。这意味着充电桩销售合同的终点不应是设备签收,而应包含远程监控接入、备件供应承诺与响应时效条款。
对于商用充电站投资者,销售方若能提供负荷率分析、分时电价策略建议乃至引流运营支持,其角色便从供应商升级为能源服务伙伴。这种价值延伸,正在成为充电桩厂家差异化竞争的关键抓手,也让"卖桩"这件事回归制造业的本质——以可靠产品为起点,以全生命周期服务为落点。
在新能源充电桩渗透率持续攀升的当下,理性的采购决策建立在真实数据与专业评估之上。无论是家用充电桩的适配选型,还是商用充电站的整站规划,选择具备制造能力与工程经验的合作方,远比单纯比较报价更有意义。